Бізнес план сонячної електростанції: структура та фінансова модель
Бізнес план СЕС потрібен не для того, щоб отримати одну цифру строку окупності. Його завдання інше: показати, як технічні параметри станції перетворюються на грошовий потік, які припущення визначають результат і що станеться з інвестицією, якщо умови зміняться.
Сильна інвестиційна модель пов’язує прогноз генерації, споживання підприємства, CAPEX, OPEX, фінансування, економію, можливий дохід від відпуску електроенергії, податки та ризики. Саме так СЕС оцінюють як інвестиційний проєкт, а не як набір обладнання з ціною. Методики SAM також будують фінансову оцінку через грошові потоки за заданий період і використовують NPV, строк окупності та інші фінансові показники. (https://sam.nrel.gov/index.php?Itemid=231&id=57&option=com_content&view=article)
Що має містити бізнес план СЕС
Бізнес план сонячної електростанції має відповідати на одне головне питання: чи створює проєкт достатню економічну цінність за прийнятного рівня ризику.
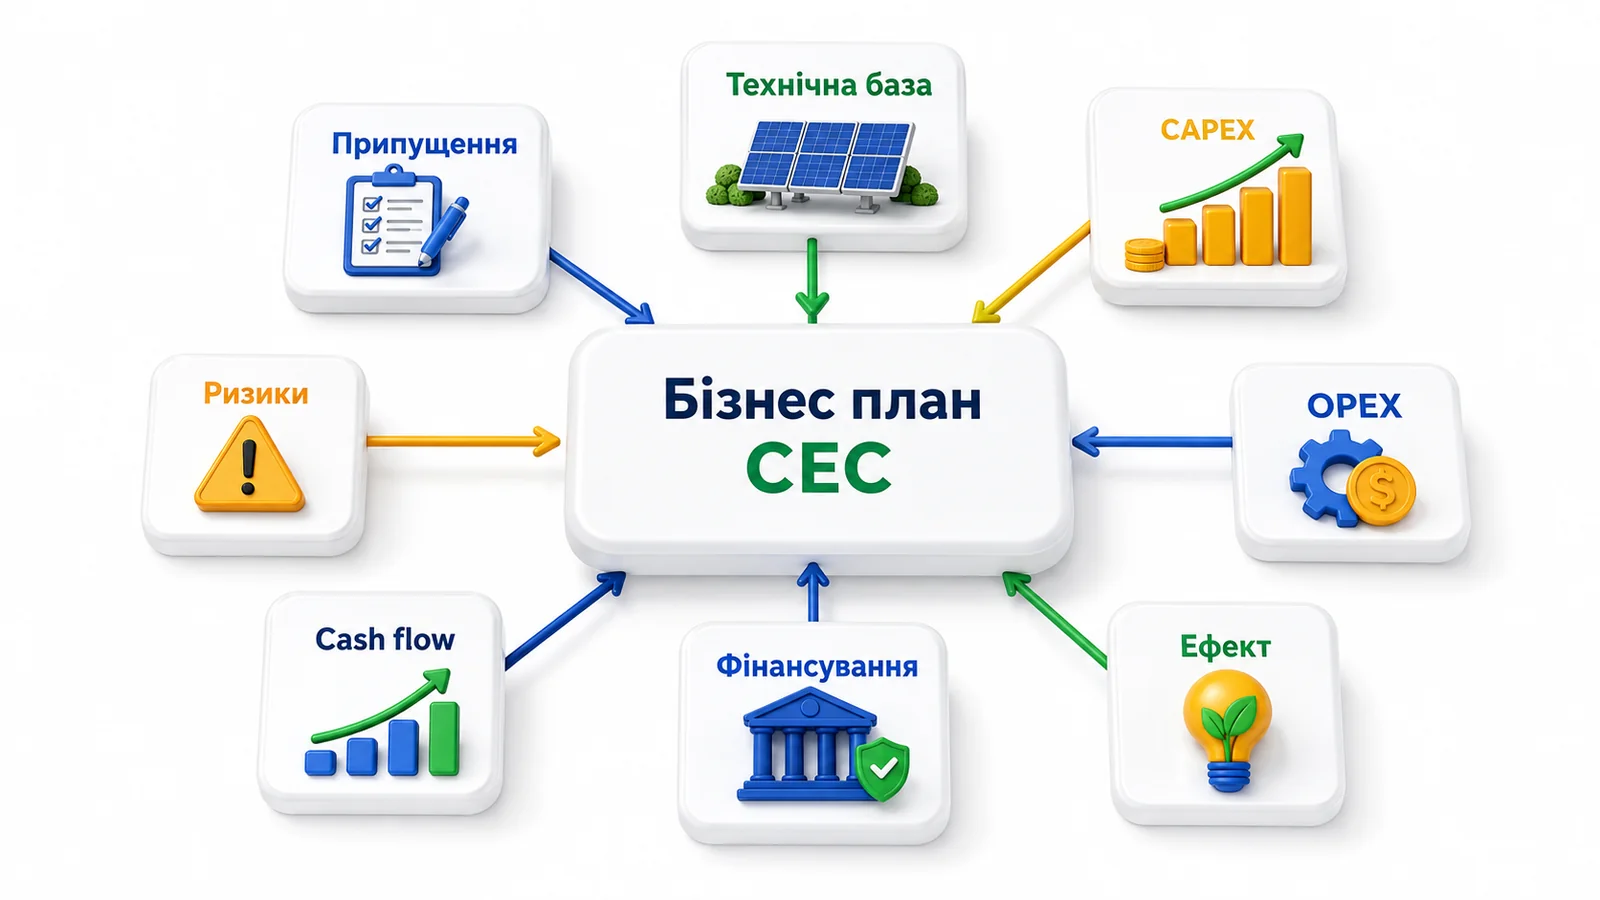
Для цього в моделі потрібні такі блоки.
- Резюме припущень. Тут фіксують дату моделі, горизонт розрахунку, валюту, ставку дисконту, сценарій споживання, принцип оцінки генерації та джерела цін.
- Технічна база. Потужність майбутньої системи, місце розміщення, конфігурація, очікуваний виробіток, системні втрати, обмеження об’єкта та точки приєднання.
- CAPEX. Усі початкові витрати, потрібні для запуску проєкту.
- OPEX. Регулярні витрати протягом експлуатації, а також резерви на майбутні заміни, якщо вони закладені в сценарій.
- Економічний ефект. Вартість електроенергії, яку бізнес перестає купувати з мережі, плюс можливий дохід від електроенергії, яка відпускається в мережу за чинною моделлю розрахунків.
- Фінансування. Власний капітал, кредит, лізинг або їх комбінація. У моделі окремо враховують вартість фінансування та графік платежів.
- Cash flow. Річний або помісячний грошовий потік, з якого розраховують NPV, IRR та строк окупності.
- Ризики та сценарії. Модель має показувати не лише базовий результат, а й те, як він змінюється при нижчій генерації, іншій ціні електроенергії, вищому CAPEX, затримці запуску або дорожчому фінансуванні.
Такий підхід відповідає логіці інвестиційного проєкту. World Bank та IFC у своїй рамці для сонячних проєктів пов’язують майданчик, проєктування, прогноз виробітку, дозволи, договори та фінансування в єдиний процес прийняття рішення. Міністерство енергетики США окремо виділяє технічну, фінансову та регуляторну перевірку до інвестиційного рішення. (https://ppp.worldbank.org/library/utility-scale-solar-photovoltaic-power-plants-project-developer-s-guide-0)
Якщо компанія ще лише порівнює формат рішення, а не будує фінансову модель конкретного інвестпроєкту, спочатку варто визначити, яка СЕС для бізнесу відповідає профілю споживання та умовам об’єкта. https://escore.com.ua/ses%2Dfor%2Dbusiness/
Які вихідні дані потрібні
Якість бізнес плану залежить від якості вихідних даних. Якщо на вході стоять приблизні цифри, то NPV та IRR теж будуть приблизними, навіть якщо сама таблиця побудована правильно.
Для первинної інвестиційної моделі потрібні такі дані.
- Споживання електроенергії. Потрібні не лише річні кВт год, а й розподіл споживання в часі. Для самоспоживання важливо знати, скільки навантаження припадає на години сонячної генерації.
- Фактична вартість електроенергії. У моделі варто використовувати реальну структуру витрат підприємства, а не умовну середню ціну без прив’язки до договору.
- Дані об’єкта. Площа, орієнтація, затінення, конструктивні обмеження, доступна електрична потужність, характеристики точки приєднання.
- Прогноз генерації. Він має враховувати сонячний ресурс, орієнтацію, кут, системні втрати, характеристики інверторної частини та інші технічні параметри. PVWatts прямо показує, що результат залежить від системної потужності, типу масиву, втрат, кута, азимуту, співвідношення потужностей постійного та змінного струму й ефективності інвертора. Сам сервіс також попереджає про невизначеність прогнозу та обмеження спрощеної моделі. (https://pvwatts.nlr.gov/pvwatts.php)
- Склад обладнання та робіт. Без цього неможливо коректно визначити CAPEX і майбутні витрати на обслуговування.
- Умови фінансування. Частка власного капіталу, ставка кредиту, комісії, строк, графік погашення та інші витрати, якщо проєкт фінансується не лише власними коштами.
- Податкові припущення. Треба заздалегідь визначити, чи модель рахується до оподаткування або після нього. Змішувати ці підходи в одному cash flow не можна.
Якщо дані про споживання ще не зібрані, скористайтеся окремим матеріалом про те, які дані для розрахунку СЕС для бізнесу потрібно підготувати. https://escore.com.ua/blogs/yak%2Dpidpriyemstvu%2Dpidgotuvati%2Ddani%2Ddlya/
CAPEX і OPEX у фінансовій моделі
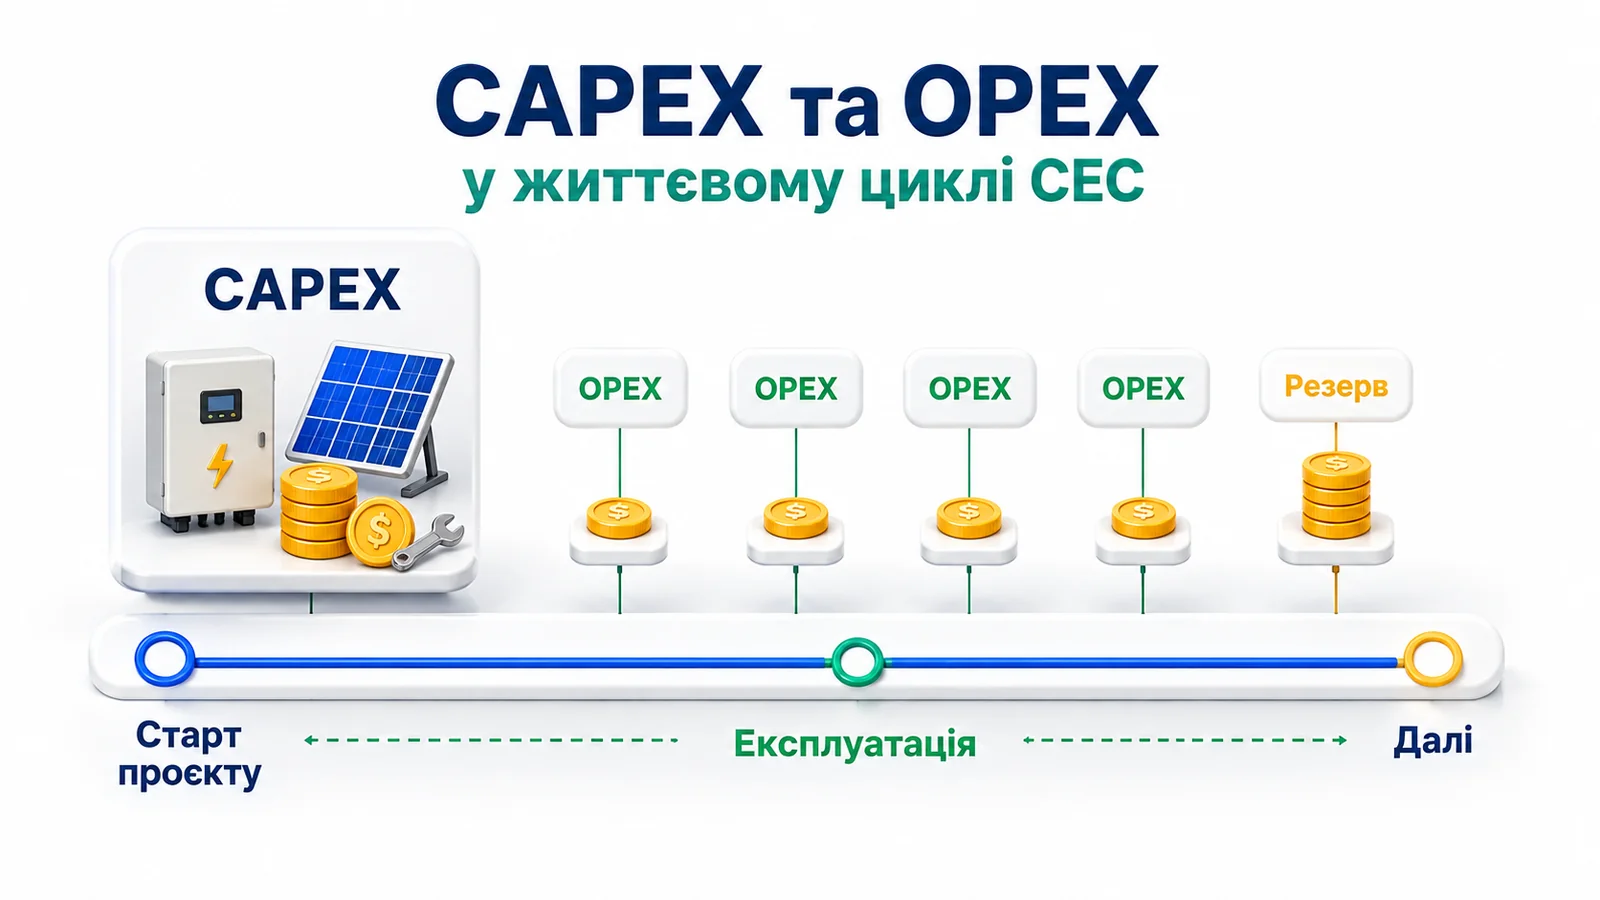
CAPEX означає капітальні витрати. Це кошти, які потрібні для створення та запуску активу.
До CAPEX можуть входити обладнання, конструкції, кабельна частина, роботи, проєктна підготовка, приєднання, системи моніторингу та інші витрати, без яких конкретний проєкт не може бути введений у роботу. Склад CAPEX визначають за конкретним об’єктом. Не варто переносити кошторис іншої СЕС без перевірки.
OPEX означає операційні витрати. Це витрати, які виникають уже під час експлуатації. До них можуть належати сервіс, планові огляди, страхування, зв’язок для моніторингу, адміністративні витрати, оренда, якщо вона є, а також витрати на заміну окремих компонентів у майбутньому.
Окремо корисно створити резерв на великі майбутні витрати. Такий резерв не означає, що певний компонент обов’язково вийде з ладу в конкретний рік. Він потрібен, щоб перевірити, чи залишиться інвестиційна модель стійкою, якщо суттєва заміна все ж знадобиться.
Для попередньої оцінки собівартості генерації можна використовувати LCOE, тобто приведену собівартість електроенергії. Спрощена модель SAM розраховує її через капітальні витрати, постійні та змінні операційні витрати, фінансовий коефіцієнт і річний виробіток. Але LCOE не замінює cash flow для підприємства, яке споживає власну генерацію, бо цінність кожної кВт год залежить від того, яку покупку електроенергії вона заміщує. (https://sam.nlr.gov/financial-models/lcoe-calculator.html)
Cash flow, NPV, IRR і строк окупності
Cash flow, або грошовий потік, показує рух коштів за періодами. На початку проєкту він зазвичай містить інвестиційні витрати. Далі до моделі входять економія, можливі доходи, OPEX, платежі за фінансуванням, податки та інші грошові статті.
Строк окупності відповідає на просте питання: коли накопичений грошовий потік перекриє початкову інвестицію. Це корисний показник, але він не враховує вартість грошей у часі та майже нічого не говорить про цінність потоків після моменту окупності. Тому базове питання про окупність СЕС варто відділяти від повної інвестиційної оцінки. https://escore.com.ua/blogs/okupnist%2Dsonyachnoyi%2Delektrostantsiyi/
NPV, або чиста приведена вартість, переводить майбутні грошові потоки в поточну вартість за допомогою ставки дисконту. Якщо NPV додатний за обраної ставки, модель створює вартість відносно цього порогу дохідності. Якщо NPV від’ємний, очікувані потоки не компенсують вимогу інвестора до дохідності за заданих припущень.
IRR, або внутрішня норма дохідності, це ставка дисконту, за якої NPV проєкту дорівнює нулю. Її порівнюють із мінімально прийнятною дохідністю інвестора та вартістю капіталу.
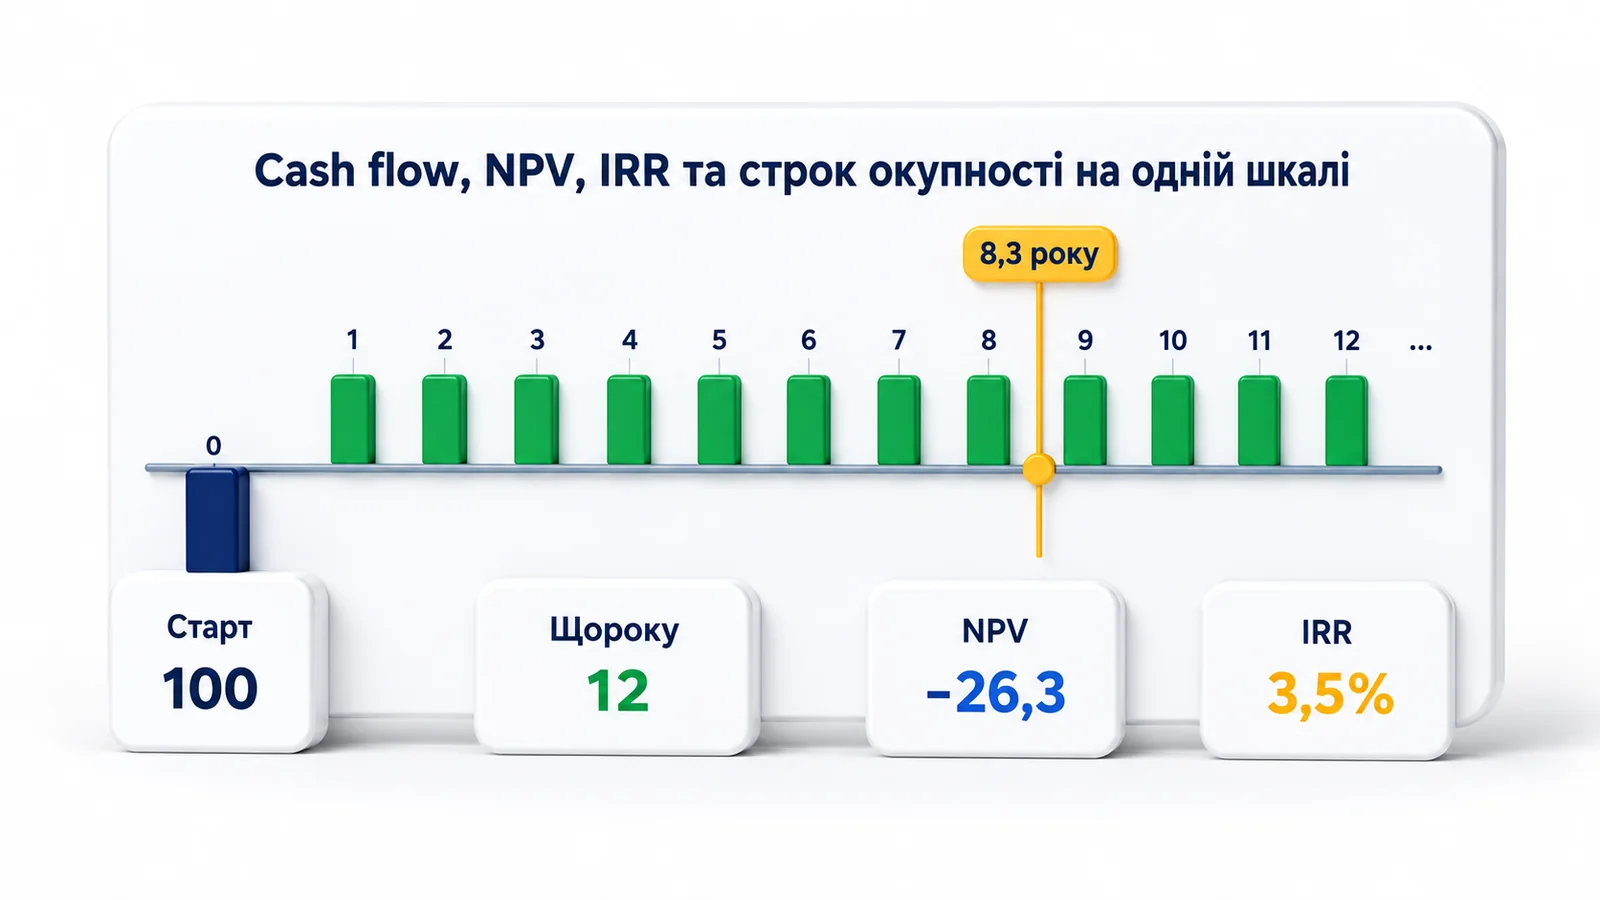
Розглянемо спрощений приклад без прив’язки до потужності СЕС. Початкова інвестиція становить 100 умовних одиниць. Чистий грошовий потік становить 12 одиниць на рік протягом десяти років.
Проста окупність дорівнює приблизно 8,3 року. На цьому рівні проєкт може виглядати прийнятним.
Але за ставки дисконту 10% NPV такого потоку становить приблизно від’ємні 26,3 умовної одиниці. IRR становить близько 3,5%. Отже, одна й та сама модель може мати зрозумілий строк окупності й водночас не відповідати вимогам інвестора до дохідності.
Цей приклад навмисно спрощений. У реальному бізнес плані до cash flow додають зміну генерації з часом, OPEX, податки, фінансування, можливі заміни обладнання та інші релевантні статті.
Звідки виникає економічний ефект
Для бізнесу сонячна генерація може створювати економічний ефект кількома способами. Їх не можна механічно складати без перевірки, бо одна й та сама кВт год не може одночасно заміщувати споживання з мережі та продаватися в мережу.
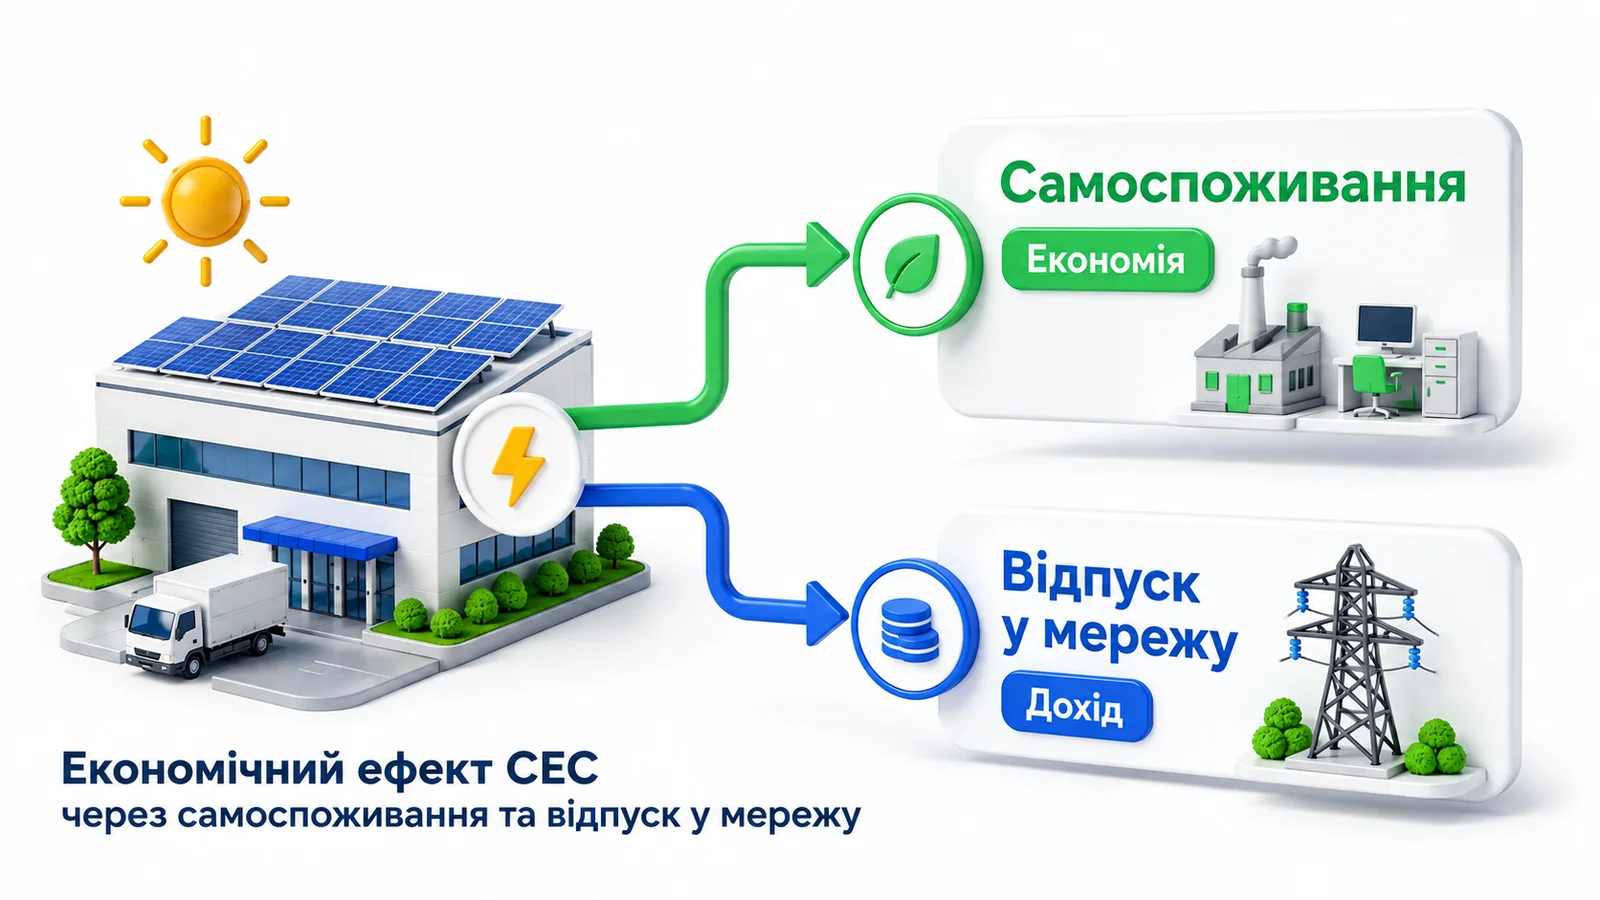
Перший механізм це самоспоживання. Якщо підприємство використовує сонячну електроенергію в момент її виробництва, воно зменшує обсяг електроенергії, який потрібно купити з мережі. У фінансовій моделі цінність такої генерації визначається фактично уникнутою вартістю покупки.
Другий механізм це відпуск надлишку в мережу за договором і чинними правилами. Тут дохід залежить від конкретної моделі розрахунків, ціни та умов договору. Станом на серпень 2026 року НКРЕКП оновила правила механізму самовиробництва. Зокрема, за певних договірних умов електроенергія, відпущена в мережу, може оплачуватися окремо від електроенергії, спожитої з мережі. Це хороший приклад того, чому регуляторні припущення в бізнес плані треба фіксувати на конкретну дату. (https://www.nerc.gov.ua/news/nkrekp-udoskonalyla-pravyla-samovyrobnytstva-elektroenerhii)
Якщо модель використовує зелений тариф або інший регульований механізм продажу, не можна ставити одну ціну на весь горизонт без перевірки. Чинні тарифи та умови залежать від категорії установки, дати введення в експлуатацію та актуальних рішень регулятора. НКРЕКП публікує окремі чинні рішення для відповідних категорій. (https://www.nerc.gov.ua/sferi-diyalnosti/elektroenergiya/energetichni-pidpriyemstva/zeleni-tarifi-na-elektroenergiyu/zeleni-tarifi-na-elektroenergiyu-viroblenu-z-alternativnih-dzherel)
Для інвестиційного розрахунку краще розділити грошовий ефект на окремі рядки: економія від самоспоживання, дохід від відпуску в мережу, OPEX, фінансування та податки. Так легше побачити, яке саме припущення створює результат.
Ризики і sensitivity analysis
Sensitivity analysis, або аналіз чутливості, показує, наскільки результат залежить від окремих припущень. Це один із найважливіших блоків інвестиційного проєкту.
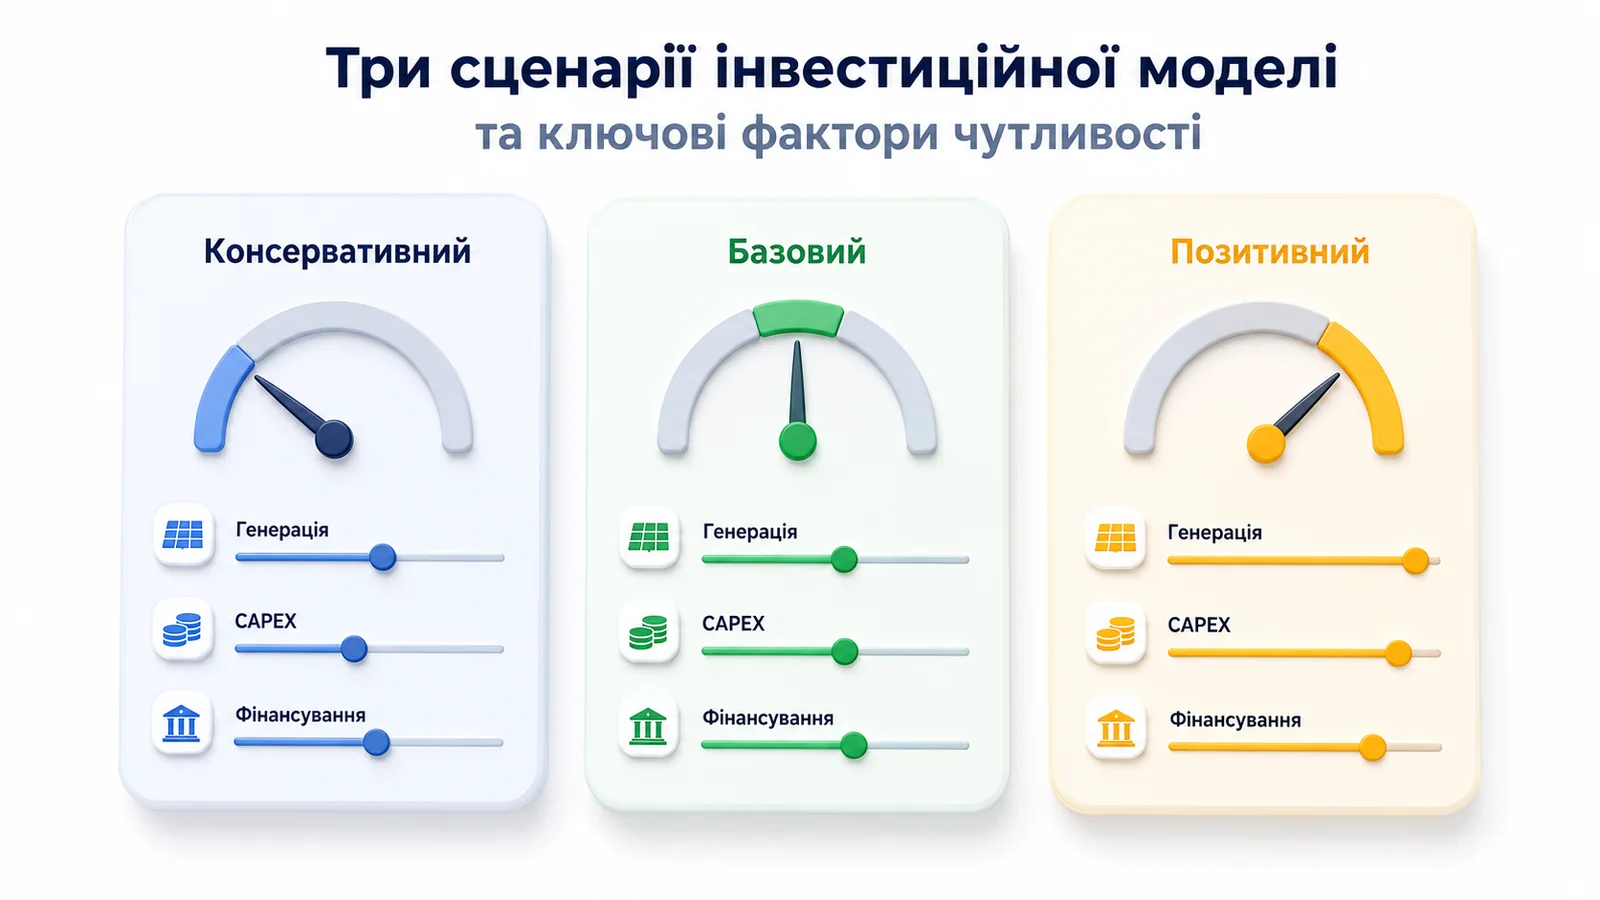
Не варто будувати рішення лише на одному оптимістичному сценарії. Мінімально корисно мати три сценарії.
- Консервативний сценарій. Нижча генерація, вищий CAPEX, обережніша оцінка вартості електроенергії, дорожче фінансування або затримка запуску.
- Базовий сценарій. Найкраща доступна оцінка на основі перевірених вихідних даних.
- Позитивний сценарій. Сприятливіші припущення, але лише ті, які мають реальне обґрунтування.
Окремо варто змінювати ключові параметри по одному. Це допомагає побачити, що саме найбільше рухає NPV та IRR.
Перевірте щонайменше такі змінні: прогноз генерації, частку самоспоживання, вартість електроенергії для бізнесу, CAPEX, OPEX, вартість фінансування, строки запуску, деградацію, майбутні заміни та умови продажу надлишку.
Потім зробіть комбінований stress test. Наприклад, одночасно зменште генерацію, збільште CAPEX і погірште умови фінансування. Якщо проєкт виглядає привабливо лише тоді, коли всі припущення працюють у найкращий бік, це слабкий investment case.
Офіційні рекомендації з перевірки сонячних проєктів також радять до рішення оцінювати не лише економіку, а й місце розміщення, інфраструктуру, тарифи, регуляторні правила, витрати на експлуатацію та можливості приєднання. (https://www.energy.gov/cmei/femp/life-cycle-photovoltaic-systems-procure-new-photovoltaic-system)
Від моделі до інвестиційного рішення
Бізнес план готовий до рішення не тоді, коли в таблиці з’явився привабливий IRR. Він готовий, коли ключові припущення можна перевірити й пояснити.
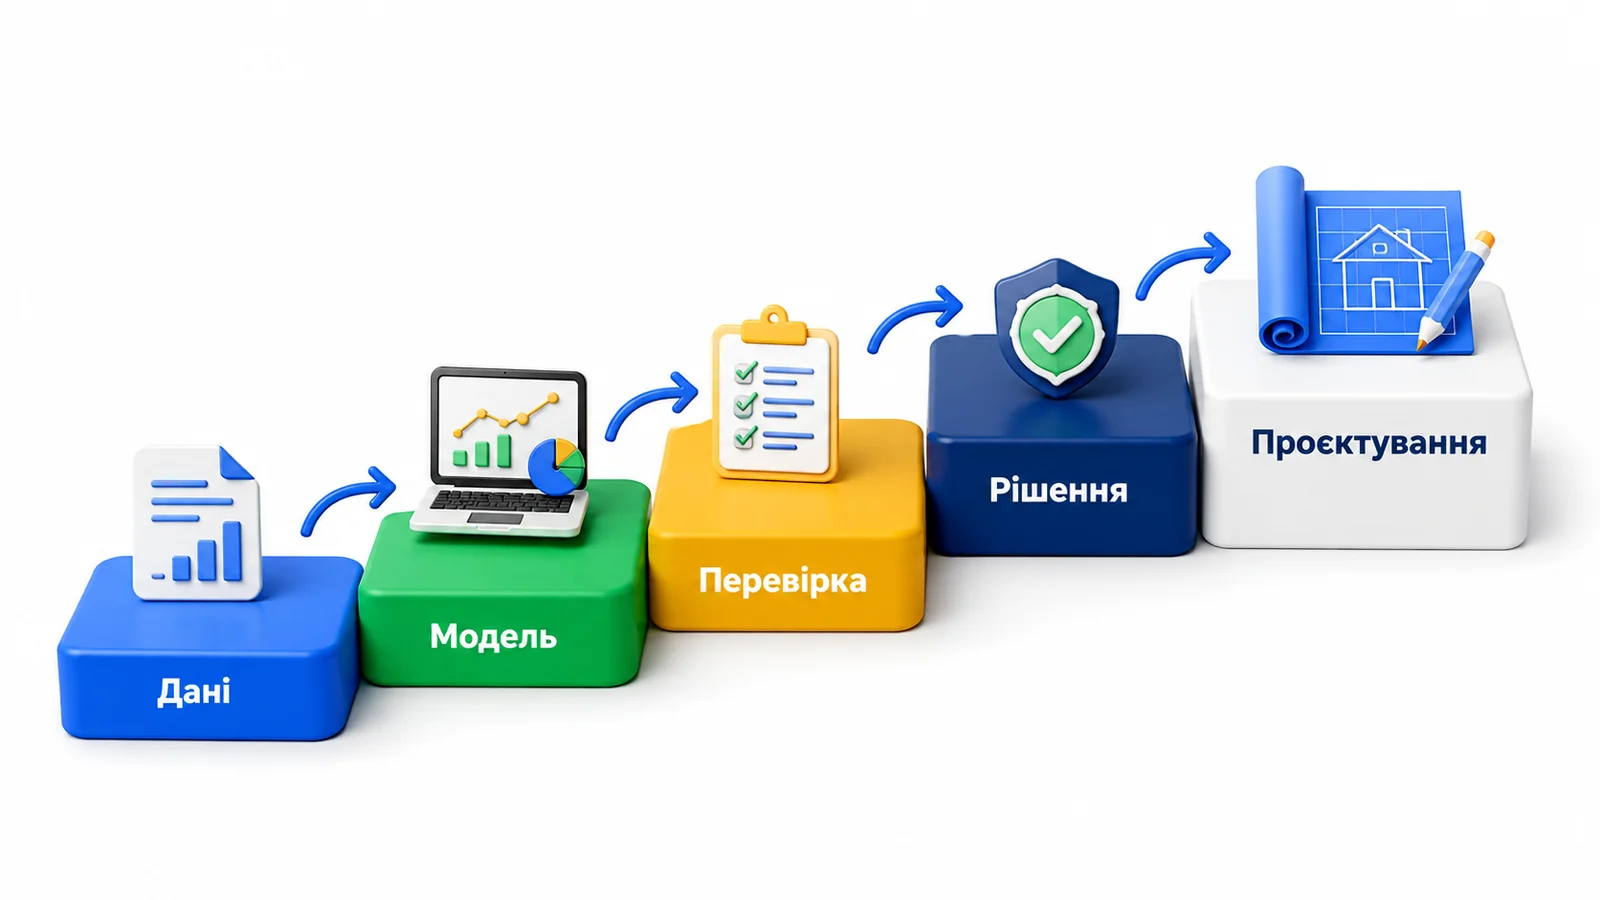
Перед переходом до наступного етапу дайте відповідь на сім питань.
- Чи підтверджена технічна можливість розмістити й підключити заплановану систему.
- Чи побудований прогноз генерації на даних конкретного об’єкта, а не на загальній цифрі кВт год на кВт установленої потужності.
- Чи включає CAPEX всі суттєві витрати, потрібні до запуску.
- Чи враховані OPEX, фінансування, податки та можливі майбутні заміни.
- Чи зрозуміло, звідки виникає кожна гривня економії або доходу.
- Чи проходить проєкт вимоги інвестора не лише в базовому, а й у консервативному сценарії.
- Чи перевірені критичні регуляторні, договірні та технічні обмеження.
Якщо хоча б одна відповідь базується на припущенні без джерела, це не означає, що проєкт треба відхилити. Це означає, що перед інвестиційним рішенням потрібно замінити припущення перевіреним input.
Для цього можна почати з технічного аудиту СЕС, щоб отримати технічні вихідні дані для інвестиційного розрахунку. https://escore.com.ua/tehnichnyy%2Daudyt%2Dses/
Escore може використати ці вихідні дані як основу для подальшої оцінки рішення. Завдання цього етапу просте: перетворити ідею інвестиції в перевірювану модель, де видно не лише очікуваний результат, а й причини, через які він може змінитися.
FAQ
Чим NPV відрізняється від окупності?
Строк окупності показує, коли накопичений грошовий потік поверне початкову інвестицію. NPV відповідає на інше питання: скільки вартості створюють усі майбутні грошові потоки з урахуванням ставки дисконту.
Через це два проєкти з однаковою окупністю можуть мати різний NPV. Один може давати значні потоки після моменту окупності, інший майже не створювати додаткової вартості.
Для інвестиційного рішення краще дивитися на окупність, NPV та IRR разом, а не обирати одну метрику.
Який горизонт моделі брати для СЕС?
Горизонт не варто вибирати лише тому, що за цей строк проєкт має окупитися. Він повинен бути достатнім, щоб побачити основну частину економічного життя активу та суттєві майбутні витрати.
При виборі горизонту враховують очікуваний ресурс обладнання, гарантійні припущення, деградацію, строк фінансування, можливі заміни компонентів і вимоги інвестора до моделі.
SAM будує грошові потоки за період аналізу, який задає користувач. Це правильна логіка і для бізнес плану СЕС: спочатку визначити економічно обґрунтований горизонт, а потім послідовно застосувати до нього однакові припущення. (https://sam.nlr.gov/financial-models.html)